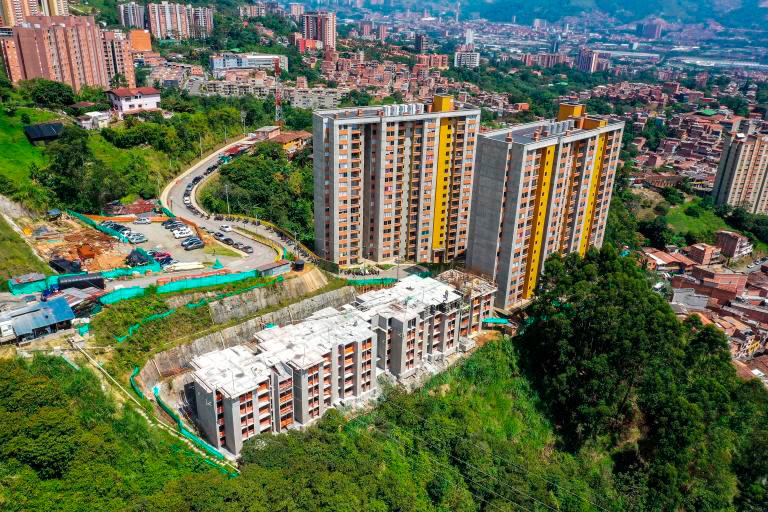
Comprar vivienda no depende únicamente de encontrar un inmueble que se ajuste al presupuesto. El costo de la financiación también puede marcar la diferencia entre asumir una cuota manejable y comprometer una parte importante de los ingresos durante años. En Colombia, donde solo el 34,8% de los hogares tiene casa propia, según la Encuesta de Calidad de Vida del Dane, comparar las tasas de interés es un primer paso para evaluar las opciones disponibles.
Un punto de partida para organizar el presupuesto a largo plazo si la meta es comprar vivienda, es conocer las tasas de interés que están ofreciendo las entidades financieras para viviendas tanto de interés social y las que no son VIS.
De acuerdo con los datos reportados en la Superintendencia Financiera, con corte al 2 de octubre, las tasas de interés para créditos en pesos con plazos entre 15 años y hasta 20 años están entre 12,37% y 16,35% para viviendas no VIS. Mientras que para créditos en pesos para la compra de viviendas VIS las tasas están entre 11,44% y 15,43%.
Le puede interesar: Hay subsidio de hasta $122 millones para construir casa en lote propio
En viviendas no VIS, las dos tasas más bajas corresponden al Fondo Nacional del Ahorro, con 12,37% que, además se caracterizan por ofrecer programas de ahorro programado y facilidad del uso de cesantías para destinar en el proyecto de vivienda. Para completar el podio está el banco AV Villas, con 14,07%, y Banco Agrario, con 14,96%.
En la mitad, Banco de Occidente y Davibank cuentan con la misma tasa, de 15,51%, con una diferencia mínima frente a Banco Caja Social y Banco Davivienda, con 15,53% y 15,54%, respectivamente. Luego está Bancolombia que ofrece una tasa de 15,65%, le sigue Banco de Bogotá con 15,78%, Bbva con 15,93% y finalmente Bancoomeva, la única entidad que llega a una tasa de 16%, con 16,35%.
Al momento de tomar la decisión de cuál propiedad comprar, hay varias variables a considerar, como los ingresos, la valorización que desea obtener y si su perfil aplica para reclamar subsidios, si considera que las VIS pueden ser una mejor opción por tener un menor precio, atado a un máximo de salarios mínimos, es importante conocer las tasas a las que están prestando los bancos para esta tipología.
Al revisar el ranking de las entidades que prestan para viviendas VIS, estas tienen leves variaciones entre cada una. Fondo Nacional del Ahorro repite como la de la tasa más baja con 11,4%, de la misma forma que AV Villas, está en segundo lugar con una tasa de 13,20%. En el tercer lugar sí hay cambio entre ranking, Bbva ofrece una tasa de 13,21% para el mismo plazo que las no VIS.
Es seguida está Confiar, la cual no había aparecido entre las opciones no VIS, y su tasa es de 14,07%. La de Banco Caja Social está en 14,37%, mientras que Davivienda tiene una diferencia mínima y llega a 14,42%. Asimismo, las de Davibank están en 14,55% y la de Banco de Occidente es 14,56%.
Lea más: Medellín abrió inscripciones para subsidios de $15 millones en vivienda nueva: vea cómo acceder
Banco Agrario ofrece su tasa en 14,66%, la cual es inferior a la que ofrece el mismo banco en no VIS pero al existir tasas más bajas en el listado de las VIS, no está entre las posiciones de las tasas más bajas. Finalmente, Bancolombia tiene una tasa de 15,21%, Banco de Bogotá, de 15,28%, y Bancoomeva llega a 15,43%.
Las tasas mencionadas en este artículo tienen corte al 2 de octubre, dato publicado después del 30 de septiembre, fecha en la que se anunciaron las nuevas tasas del Banco de la República y en la que la junta decidió aumentar en 25 puntos básicos la tasa de interés, que quedó en 12,25%. Lo que significa que la mayoría de las entidades financieras fijaron tasas superiores a este valor para generar rendimientos.
Vale destacar que si se comparan las tasas del 2 de octubre con las presentadas en cortes anteriores, el 25 de septiembre la tasa máxima para viviendas no VIS era de 16,20%, frente al 16,35% actual, lo que significa que los valores se han mantenido estables, con una variación de apenas 0,15 puntos porcentuales.
Por el lado de las viviendas VIS, la diferencia entre las tasas máximas también es estable, con una variación de apenas 0,10 puntos porcentuales, lo que representa una disminución relativa de 0,64%. Por su parte, las tasas mínimas para este tipo de vivienda aumentaron de 11,29% a 11,44%, lo que representa un incremento de 0,15 puntos porcentuales, equivalente a un aumento relativo de 1,33%.
Camilo Garay, head de consultoría de DataCrédito Experian, afirmó que es “acceder a un crédito de vivienda es una gran oportunidad para lograr estabilidad y patrimonio, pero requiere planificación y una buena gestión financiera”.
Conozca también: Pulso por Airbnb abrió otro debate: ¿por qué se estancó la vivienda nueva?