El Ministerio de Hacienda pidió formalmente a la Corte Constitucional abrir un incidente de impacto fiscal sobre la Sentencia C-264 de 2026, que estableció el 1 de abril de 2027 como fecha de entrada en vigencia de las disposiciones de la reforma pensional que fueron declaradas exequibles.
La cartera considera que la decisión tiene efectos económicos que deben ser examinados frente a la sostenibilidad de las finanzas públicas.
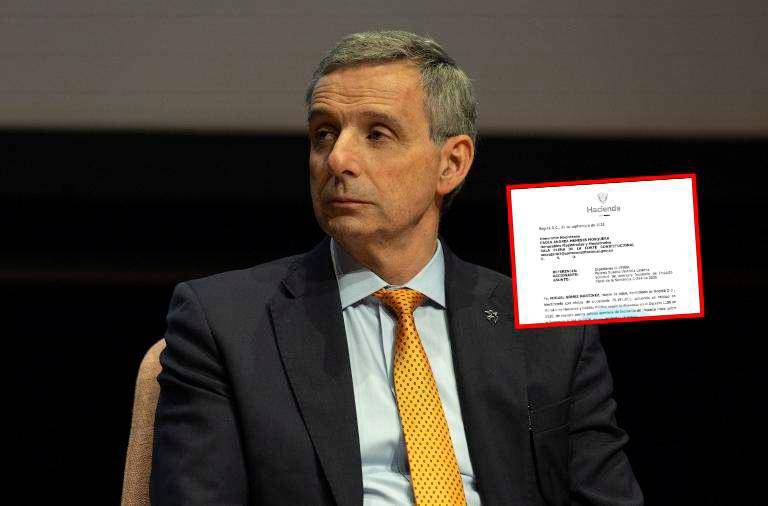
La solicitud fue presentada el 22 de septiembre por el ministro de Hacienda, Miguel Gómez Martínez, ante la magistrada Paola Andrea Meneses Mosquera, ponente de la sentencia, y está dirigida a la Sala Plena de la Corte Constitucional.
En el documento, Hacienda invoca el artículo 334 de la Constitución y la Ley 1695 de 2013, normas que regulan el incidente de impacto fiscal.
En el documento, se lee cómo desde el ministro Miguel Gómez se eleva la solicitud: “Solicito apertura de Incidente de Impacto Fiscal sobre la Sentencia C-264 de 2026”.
El mecanismo no busca reabrir el debate sobre la constitucionalidad de la reforma. Su propósito es que el alto tribunal estudie las consecuencias económicas de su decisión y, dentro del trámite correspondiente, evalúe la manera en que deben producirse sus efectos fiscales.
Le puede interesar: Así va la puja por el presupuesto de 2027: MinHacienda quiere echarle tijera a $45 billones
La cuenta fiscal que preocupa al Ministerio de Hacienda
Uno de los argumentos que plantea el Ministerio está relacionado con las obligaciones presupuestales que se derivarían de la puesta en funcionamiento del nuevo sistema pensional. Según estimaciones atribuidas a la cartera, la implementación de la reforma podría requerir alrededor de $5 billones adicionales.
La cifra corresponde a una estimación del Gobierno sobre las necesidades adicionales de recursos y no representa, por ahora, un costo definitivo establecido por la Corte. La discusión que Hacienda pretende llevar al incidente es precisamente la de las implicaciones que tendría la sentencia sobre las cuentas públicas y la programación presupuestal de la Nación.
El planteamiento llega además en un momento de presión sobre las finanzas públicas. El Gobierno busca que la discusión sobre la implementación del nuevo sistema tenga en cuenta la sostenibilidad fiscal y la disponibilidad de recursos para atender las obligaciones que se deriven de la reforma.
Lea más: Prueba de fuego para el Gobierno: Congreso definirá esta semana el presupuesto de 2027
La petición de Hacienda se produce después de que la Corte Constitucional resolviera el pasado 25 de agosto la demanda contra la Ley 2381 de 2024.
En su Sentencia C-264 de 2026, la Sala Plena declaró exequible la mayoría de las disposiciones de la reforma frente a los vicios de procedimiento examinados, pero ordenó devolver a la Cámara de Representantes algunos artículos y apartes para que sean objeto de un trámite de subsanación.
La Corte también determinó que las disposiciones declaradas exequibles entrarán en vigencia el 1 de abril de 2027. Los artículos que fueron devueltos a la Cámara no tienen todavía una fecha cierta de entrada en vigor, pues su vigencia dependerá del trámite de subsanación y de la decisión posterior de la propia Corte.
Lea más: La deuda colombiana vuelve a encarecerse: el mercado exige tasas de hasta 12,7% para prestarle al Gobierno
¿Qué puede pasar con la entrada en vigor?
La presentación del incidente de impacto fiscal no suspende automáticamente la fecha establecida por la Corte. Por ahora, el calendario fijado en la Sentencia C-264 mantiene el 1 de abril de 2027 como fecha para la entrada en vigor de las disposiciones declaradas exequibles.
Para consultar contenido premium o profundizar sobre sus temas de interés de Medellín, Antioquia, Colombia y el Mundo, regístrese aquí.
El objetivo del Gobierno es que, a través del incidente, la Corte examine los efectos económicos de su decisión y pueda considerar alternativas sobre la forma o el momento en que estos se producen.
La Ley 1695 de 2013 contempla precisamente este mecanismo para que los ministros puedan plantear ante las altas cortes las consecuencias de una decisión judicial sobre la sostenibilidad fiscal.
Bloque de preguntas y respuestas:
- ¿Qué pidió el Ministerio de Hacienda a la Corte Constitucional?
- El Ministerio de Hacienda solicitó formalmente la apertura de un incidente de impacto fiscal sobre la Sentencia C-264 de 2026, mediante la cual la Corte resolvió parte de las demandas contra la Ley 2381 de 2024 y definió la entrada en vigencia de buena parte del nuevo sistema pensional.
- ¿Quién presentó la solicitud de incidente de impacto fiscal?
- La petición fue presentada el 22 de septiembre de 2026 por el ministro de Hacienda y Crédito Público, Miguel Gómez Martínez, ante la Sala Plena de la Corte Constitucional.
- ¿Qué es un incidente de impacto fiscal?
- Es un mecanismo previsto en la Constitución y desarrollado por la Ley 1695 de 2013 que permite que el Gobierno, a través de un ministro, plantee ante una alta corte las consecuencias que una sentencia puede generar sobre la sostenibilidad de las finanzas públicas. El trámite permite discutir los efectos económicos de una decisión judicial, pero no reabre el debate jurídico que llevó a la sentencia.





 Regístrate al newsletter