Fitch Ratings considera que las medidas temporales adoptadas por el Gobierno colombiano mediante los decretos de emergencia económica no afectan, por ahora, las calificaciones vigentes de los gobiernos locales y regionales (GLR) incluidos en el alcance del Decreto 1261 de 2026.
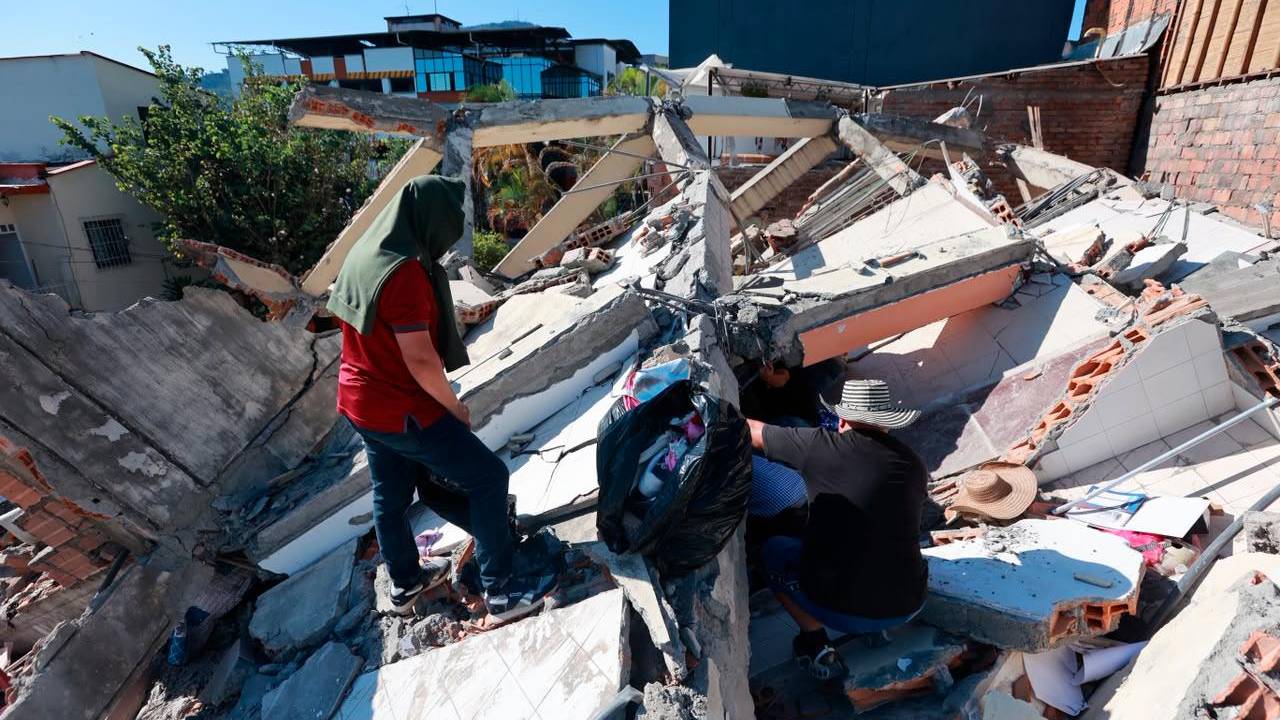
El Gobierno Nacional expidió el pasado 9 de septiembre 11 decretos, del 1379 al 1389, como respuesta a la emergencia económica derivada del terremoto del 10 de agosto de 2026. Las normas buscan movilizar, asignar y redistribuir recursos para atender las necesidades ocasionadas por el desastre y contienen disposiciones aplicables a algunos gobiernos territoriales.
Según la calificadora, estas medidas son consistentes con flexibilizaciones regulatorias implementadas durante emergencias anteriores, entre ellas la pandemia de coronavirus y eventos climáticos asociados con fenómenos meteorológicos como El Niño y los frentes fríos.
Uno de los principales cambios está contenido en el Decreto 1382, que flexibiliza temporalmente las condiciones de endeudamiento de las entidades territoriales afectadas por la emergencia.
La norma suspende la verificación de la relación entre intereses y ahorro operacional establecida en la Ley 358 de 1997. De esta manera, los departamentos, distritos y municipios de categorías especial a segunda podrán contratar deuda sin planes de desempeño, siempre que cuenten con una calificación nacional de largo plazo de, al menos, la tercera mejor categoría.
Para contratar deuda externa, estas entidades deberán contar con una calificación internacional no inferior a un nivel por debajo de la calificación soberana. En el caso de los municipios de categorías tercera a sexta, será necesaria la autorización previa del Ministerio de Hacienda y Crédito Público.
Fitch considera que esta flexibilización es neutral para la evaluación de la solidez de los pasivos y la liquidez de los gobiernos territoriales, debido a que el marco regulatorio mantiene criterios prudenciales y mecanismos de supervisión.
Por esa razón, la calificadora señala que inicialmente no modifica el perfil de riesgo ni las calificaciones de las entidades afectadas.
Créditos de tesorería pueden aliviar presiones de liquidez
Los GLR y sus entidades descentralizadas también podrán contratar créditos de tesorería durante 2026 y 2027 por un monto de hasta 15% de sus ingresos corrientes.
Estos recursos deberán destinarse exclusivamente a cubrir necesidades de caja relacionadas con la emergencia. Los créditos podrán pagarse durante la vigencia siguiente o refinanciarse mediante deuda de largo plazo.
Para Fitch, esta posibilidad puede respaldar de manera transitoria la liquidez de las entidades afectadas. Sin embargo, advierte que un uso intensivo de estos mecanismos o una refinanciación recurrente podrían convertirse en una señal de debilidades en la estructura operativa o en la capacidad de generación interna de caja.
En ese escenario, la presión sobre las finanzas territoriales podría terminar reflejándose en sus perfiles crediticios.
Más flexibilidad presupuestaria y tributaria
Las medidas de emergencia también amplían temporalmente el margen de maniobra presupuestario y tributario de los gobiernos territoriales.
El Decreto 1382 permite reorientar rentas de destinación específica que no estén comprometidas, titularizar temporalmente hasta 10% de los ingresos tributarios propios y conceder exenciones tributarias bajo condiciones más flexibles.
Además, durante 2026 y 2027 se suspenden medidas relacionadas con el incumplimiento de los límites de gasto cuando este sea consecuencia directa de la emergencia.
Estas disposiciones buscan que las administraciones territoriales puedan adaptar sus presupuestos y disponer de recursos para atender las necesidades generadas por el terremoto, sin que los efectos fiscales inmediatos de la emergencia se traduzcan automáticamente en sanciones o restricciones adicionales.
Los Decretos 1382, 1383 y 1389 incorporan, además, mecanismos específicos para aumentar la disponibilidad de recursos destinados a la atención y reconstrucción de los territorios afectados.
Entre las medidas se encuentran retiros especiales del Fondo Nacional de Pensiones de las Entidades Territoriales (Fonpet), la redistribución de recursos provenientes de la sobretasa al Aceite de Combustible para Motores (ACPM) hacia los territorios afectados y una modalidad especial de obras por impuestos orientada a la reconstrucción.
En conjunto, estas herramientas buscan complementar los recursos disponibles para responder a la emergencia y acelerar la recuperación de las zonas afectadas.
Fitch Ratings considera que las disposiciones adoptadas pueden mitigar las presiones inmediatas de liquidez y facilitar la respuesta de los gobiernos locales y regionales frente a la emergencia.
No obstante, la calificadora también plantea riesgos si algunos de estos mecanismos dejan de tener un carácter excepcional. Una dependencia recurrente de los créditos de tesorería, reducciones permanentes de los ingresos o un deterioro sostenido del gasto y de la liquidez podrían ejercer presión negativa sobre los perfiles crediticios de los gobiernos territoriales.
Por ahora, Fitch mantiene su evaluación y continuará monitoreando la implementación de las medidas de emergencia, así como su efecto sobre la sostenibilidad financiera de los gobiernos locales y regionales afectados.
Para consultar contenido premium o profundizar sobre sus temas de interés de Medellín, Antioquia, Colombia y el Mundo, regístrese aquí.
Bloque de preguntas frecuentes
- ¿Fitch Ratings cambiará las calificaciones de los gobiernos territoriales por las medidas de emergencia?
- Por ahora, no. Fitch Ratings considera que las medidas temporales de impuestos, gasto, endeudamiento y liquidez no modifican inicialmente el perfil de riesgo ni las calificaciones de los gobiernos locales y regionales afectados.
- ¿Qué cambios introdujo el Decreto 1382 para el endeudamiento territorial?
- El Decreto 1382 flexibilizó temporalmente las condiciones para contratar deuda de las entidades territoriales afectadas. También permite créditos de tesorería durante 2026 y 2027 por hasta 15% de los ingresos corrientes, destinados exclusivamente a necesidades de caja relacionadas con la emergencia.
- ¿Qué riesgo advierte Fitch para las finanzas de los gobiernos territoriales?
- Fitch advierte que un uso intensivo o recurrente de créditos de tesorería, reducciones permanentes de ingresos o un deterioro sostenido del gasto y la liquidez podrían generar presiones negativas sobre los perfiles crediticios de los gobiernos territoriales.




 Regístrate al newsletter