Colombia enfrenta una combinación económica que mantiene bajo presión las tasas de interés: inflación por encima de la meta, expectativas desancladas, un elevado déficit fiscal, mayor demanda interna y una fuerte apreciación del peso.
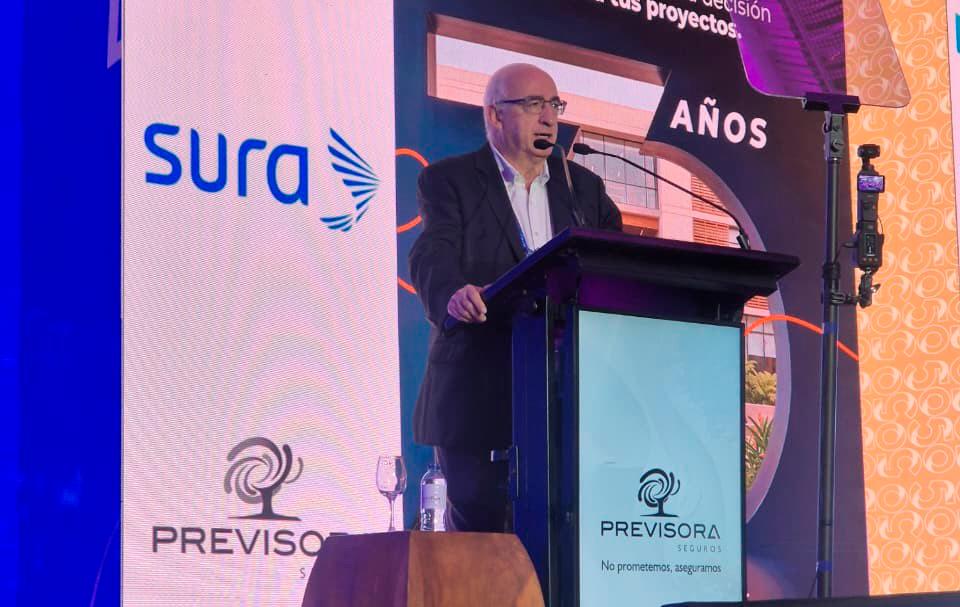
El diagnóstico fue planteado por Leonardo Villar, gerente del Banco de la República, quien señaló que las decisiones adoptadas durante el último año y medio contribuyeron a cambiar la trayectoria que llevaba la inflación y complicaron el proceso de convergencia hacia la meta de 3%.
Villar, quien intervino en la clausura de la Convención Internacional de Seguros de Fasecolda, explicó que el país había conseguido reducir la inflación desde 13,4% en el primer trimestre de 2023 hasta 4,8% en junio de 2025, gracias, entre otros factores, a una política monetaria restrictiva. Sin embargo, Colombia tomó después un rumbo diferente al de varios de sus pares y la inflación volvió a aumentar.
El gerente del Emisor atribuyó parte importante de ese cambio al fuerte crecimiento de la demanda interna, impulsado tanto por el aumento del gasto público como por el incremento del salario mínimo.
Para Villar, uno de los elementos determinantes fue el aumento del salario mínimo. El gerente del Banco de la República destacó que el incremento fue particularmente fuerte en 2026 y sostuvo que este tipo de decisiones, junto con la expansión fiscal, impulsaron la demanda interna.
La consecuencia es especialmente relevante cuando la demanda crece mucho más rápido que la producción nacional. En esas circunstancias, explicó Villar, aparecen presiones sobre los precios y aumentan las importaciones para satisfacer el consumo interno.
Para consultar contenido premium o profundizar sobre sus temas de interés de Medellín, Antioquia, Colombia y el Mundo, regístrese aquí.
El fenómeno también tiene efectos sobre las cuentas externas. Según el análisis presentado por el gerente, las compras externas crecieron con fuerza y el deterioro de la balanza comercial se convirtió en otra señal del exceso de demanda.
El problema para el Banco de la República no es solamente que la inflación esté por encima de la meta. También preocupa el comportamiento de las expectativas.
Villar reconoció que Colombia completa seis años sin cumplir plenamente el objetivo de inflación de 3%. Además, señaló que las proyecciones apuntan a que el país todavía tendrá que esperar para acercarse nuevamente a esa meta.
En agosto, el gerente explicó que los modelos del Banco de la República y las expectativas del mercado apuntaban a una reducción importante de la inflación durante 2027, pero a una convergencia hacia el 3% apenas hacia mediados de 2028.
La situación contrasta con la de otros países que lograron reducir la inflación y, posteriormente, tuvieron espacio para recortar sus tasas de interés.
El exceso de demanda también está golpeando las importaciones
Villar llamó la atención sobre una relación clave: cuando la demanda interna crece muy por encima de la producción nacional, el país debe importar más bienes para cubrir esa brecha.
Las cifras recientes muestran precisamente ese comportamiento. El valor en dólares de las importaciones aumentó cerca de 14% durante el primer semestre del año, según los datos citados por Villar en su intervención de agosto, mientras el déficit comercial alcanzó US$8.248 millones en ese periodo, un máximo para un primer semestre.
La conclusión económica es directa: una economía que consume e invierte más rápidamente de lo que aumenta su producción genera presiones sobre los precios y sobre las cuentas externas.
Y mientras esa demanda siga elevada, el Banco de la República enfrenta mayores dificultades para reducir las tasas.
Uno de los puntos más llamativos del análisis de Villar es el comportamiento del peso colombiano.
En principio, un déficit fiscal elevado podría generar presiones hacia una depreciación de la moneda. Sin embargo, Colombia ha experimentado una fuerte apreciación del peso.
Villar explicó que esto tiene relación con la capacidad del país para conseguir financiación. El historial de cumplimiento de sus obligaciones financieras permite al Gobierno acceder a recursos mediante diferentes mecanismos, incluida la colocación de deuda en los mercados internacionales y la compra de títulos de deuda pública por parte de inversionistas extranjeros.
La entrada de esos capitales aumenta la oferta de dólares y puede presionar hacia la apreciación del peso.
El fenómeno se refuerza cuando mejora la percepción sobre el riesgo del país, porque una mayor confianza puede atraer recursos del exterior.
La apreciación del peso no es una buena noticia para todos los sectores. Villar advirtió que el dólar más barato está afectando la competitividad de las exportaciones y de la producción nacional. La situación resulta especialmente compleja para actividades cuyos ingresos están ligados al dólar mientras sus costos se concentran en pesos.
El sector floricultor es un ejemplo. Con costos laborales que aumentaron fuertemente en pesos y una apreciación considerable de la moneda, el incremento de los costos medidos en dólares se vuelve mucho mayor.
Así, el mismo escenario que puede abaratar algunos productos importados genera presión sobre los sectores que exportan y compiten internacionalmente.
Tasas altas: el costo de contener la inflación
El Banco de la República ha tenido que mantener una política monetaria restrictiva para evitar que las presiones inflacionarias se consoliden.
En septiembre de 2026, la Junta Directiva elevó la tasa de interés en 25 puntos básicos hasta 12,25%, con cuatro votos a favor del aumento, dos por mantenerla sin cambios y uno por un incremento de 50 puntos básicos. El Emisor señaló entonces que la inflación anual de agosto había llegado a 6,2% y que las expectativas para diciembre se ubicaban en 6,8%.
El contexto confirma la preocupación expresada previamente por Villar: mientras la inflación no retome una trayectoria clara hacia la meta, existe menos espacio para una reducción rápida de las tasas.
El costo de esta estrategia también se siente en el sistema financiero. Villar ha reconocido que las tasas elevadas aumentan los costos de fondeo y encarecen el crédito para los clientes, además de haber deteriorado los indicadores de cartera y elevado las provisiones en años anteriores.
Para el gerente del Emisor, la política monetaria por sí sola no puede resolver los desequilibrios actuales.
Villar considera indispensable que el ajuste fiscal acompañe la política monetaria y que el Gobierno avance en medidas que permitan reducir el déficit y las necesidades de financiación.
Su argumento es que una política monetaria restrictiva puede contener las presiones de demanda, pero si al mismo tiempo la política fiscal continúa impulsando el gasto, el Banco de la República enfrenta una tarea más difícil.
En ese escenario, las tasas deben permanecer elevadas durante más tiempo, con efectos sobre el crédito, la inversión y la actividad productiva.
El gerente del Banco de la República ha planteado que una política monetaria prudente es necesaria, pero no suficiente para garantizar una reducción sostenible de la inflación.
El ajuste fiscal y una política de ingresos y salarios compatible con una inflación baja y estable son, en su lectura, condiciones necesarias para que la economía pueda crecer de manera sostenible y equilibrada.
La tarea consiste entonces en evitar que las políticas económicas se muevan en direcciones contradictorias.
Mientras el Banco de la República intenta contener la inflación con tasas elevadas, el Gobierno debe reducir las presiones provenientes del déficit y de las necesidades de financiación.
Solo cuando esas condiciones mejoren habrá espacio para que las tasas puedan comenzar a bajar sin poner en riesgo el proceso de desinflación.
Por ahora, el mensaje de Villar es claro: el país no puede esperar una reducción sostenible de las tasas si antes no corrige los desequilibrios que están alimentando la inflación y las necesidades de financiación.
*Enviado especial a Cartagena, por invitación de Fasecolda
Bloque de preguntas frecuentes
- ¿Por qué la inflación de Colombia volvió a subir?
- El análisis atribuye el aumento a varios factores, entre ellos el fuerte déficit fiscal, el crecimiento de la demanda por encima de la producción y el aumento del salario mínimo. A esto se sumaron factores internacionales que también han presionado los precios.
- ¿Por qué el Banco de la República mantiene altas las tasas de interés?
- Porque la inflación se encuentra en 6,24%, por encima de la meta de 3%, mientras las expectativas de inflación también aumentaron. En este contexto, una política monetaria restrictiva busca evitar que las presiones sobre los precios se consoliden.
- ¿Qué tendría que pasar para que bajen las tasas de interés en Colombia?
- El análisis señala que sería necesario que el ajuste fiscal avance, disminuyan las necesidades de financiación del Gobierno, se moderen las presiones de demanda y exista mayor confianza en que la inflación regresará hacia la meta del 3%.